Se estás a cobrar 6% de IVA nas refeições que sais da tua cozinha para uma mesa, estás a facturar mal. Este é, de longe, o erro mais repetido no sector, e é fácil de perceber porquê: a taxa reduzida de 6% existe mesmo no CIVA, só que não é para o teu serviço.
Resposta directa: no Continente, o serviço de alimentação e bebidas num restaurante é tributado a 13% (verba 3.1 da Lista II do CIVA). As bebidas alcoólicas e os refrigerantes servidos ficam de fora dessa verba e vão a 23%. O takeaway e a entrega ao domicílio de refeições prontas também são 13% (verba 1.8 da Lista II). Os 6% só se aplicam a bens específicos da Lista I, pão, iogurtes, sumos de fruta, vendidos como bens, não como refeição servida.
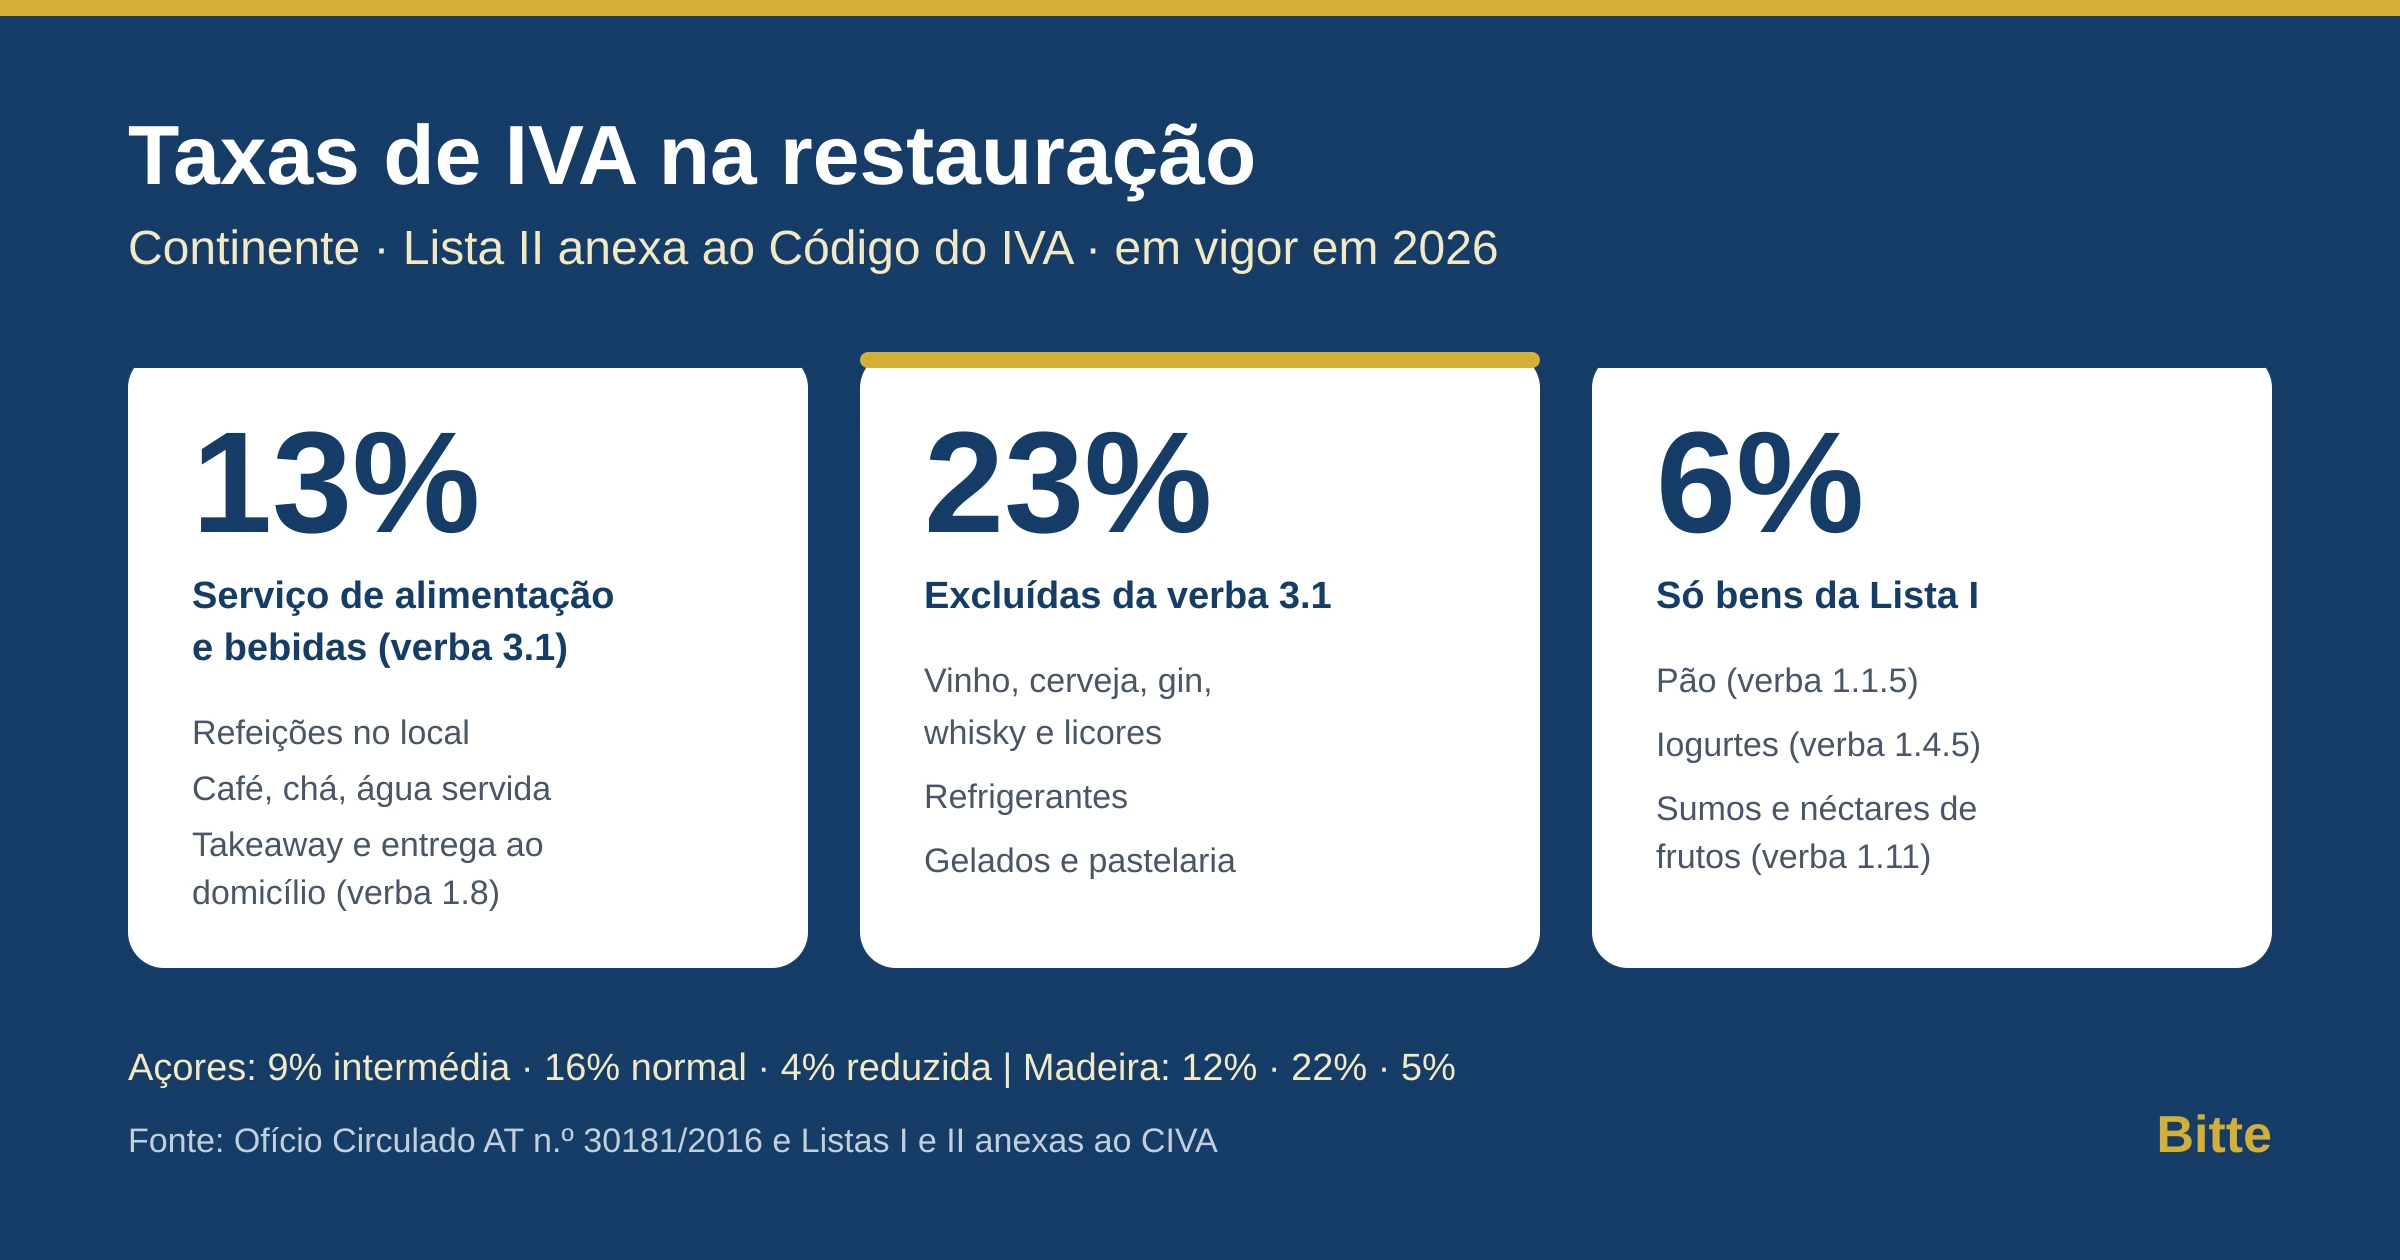
As taxas, com a verba ao lado
Quando o teu contabilista fala de "verba", está a referir-se a uma entrada numerada das listas anexas ao Código do IVA. É isso que decide a taxa. Não o tipo de espaço, nem o facto de teres mesas.
| Operação | Verba | Continente | Açores | Madeira |
|---|---|---|---|---|
| Refeições e bebidas servidas (serviço no local) | 3.1, Lista II | 13% | 9% | 12% |
| Refeições prontas em takeaway ou entrega ao domicílio | 1.8, Lista II | 13% | 9% | 12% |
| Bebidas alcoólicas e refrigerantes servidos | excluídas da 3.1 | 23% | 16% | 22% |
| Pão vendido como bem | 1.1.5, Lista I | 6% | 4% | 4% |
| Iogurtes vendidos como bem | 1.4.5, Lista I | 6% | 4% | 4% |
| Sumos e néctares de frutos (bem embalado) | 1.11, Lista I | 6% | 4% | 4% |
Duas notas que valem dinheiro. Primeira: desde 2016 que o takeaway e o delivery de refeições prontas deixaram de ser 23%, passaram para a taxa intermédia pela verba 1.8. Se ainda estás a cobrar 23% no takeaway, estás a entregar imposto a mais e a ficar mais caro que a concorrência sem razão. Segunda: juridicamente, o takeaway é uma transmissão de bens (artigo 3.º do CIVA) e não uma prestação de serviços. Parece detalhe de manual, mas é o que justifica a verba diferente e é o que a inspecção vai olhar.
Porque é que tanta gente diz "6% no local"
Porque a taxa reduzida de 6% existe e aparece em produtos que passam pela tua cozinha todos os dias. Pão é 6%. Iogurte natural é 6%. Sumo de fruta engarrafado é 6%. O salto lógico errado é assumir que, se os ingredientes são a 6%, a refeição também é.
Não funciona assim. No momento em que serves, deixas de vender bens e passas a prestar um serviço de alimentação e bebidas. Esse serviço tem uma verba própria. A 3.1, e essa verba está na Lista II, a 13%. O pão da tua cesta é a 6% no supermercado e a 13% dentro do teu couvert. Mesmo pão, operação diferente.
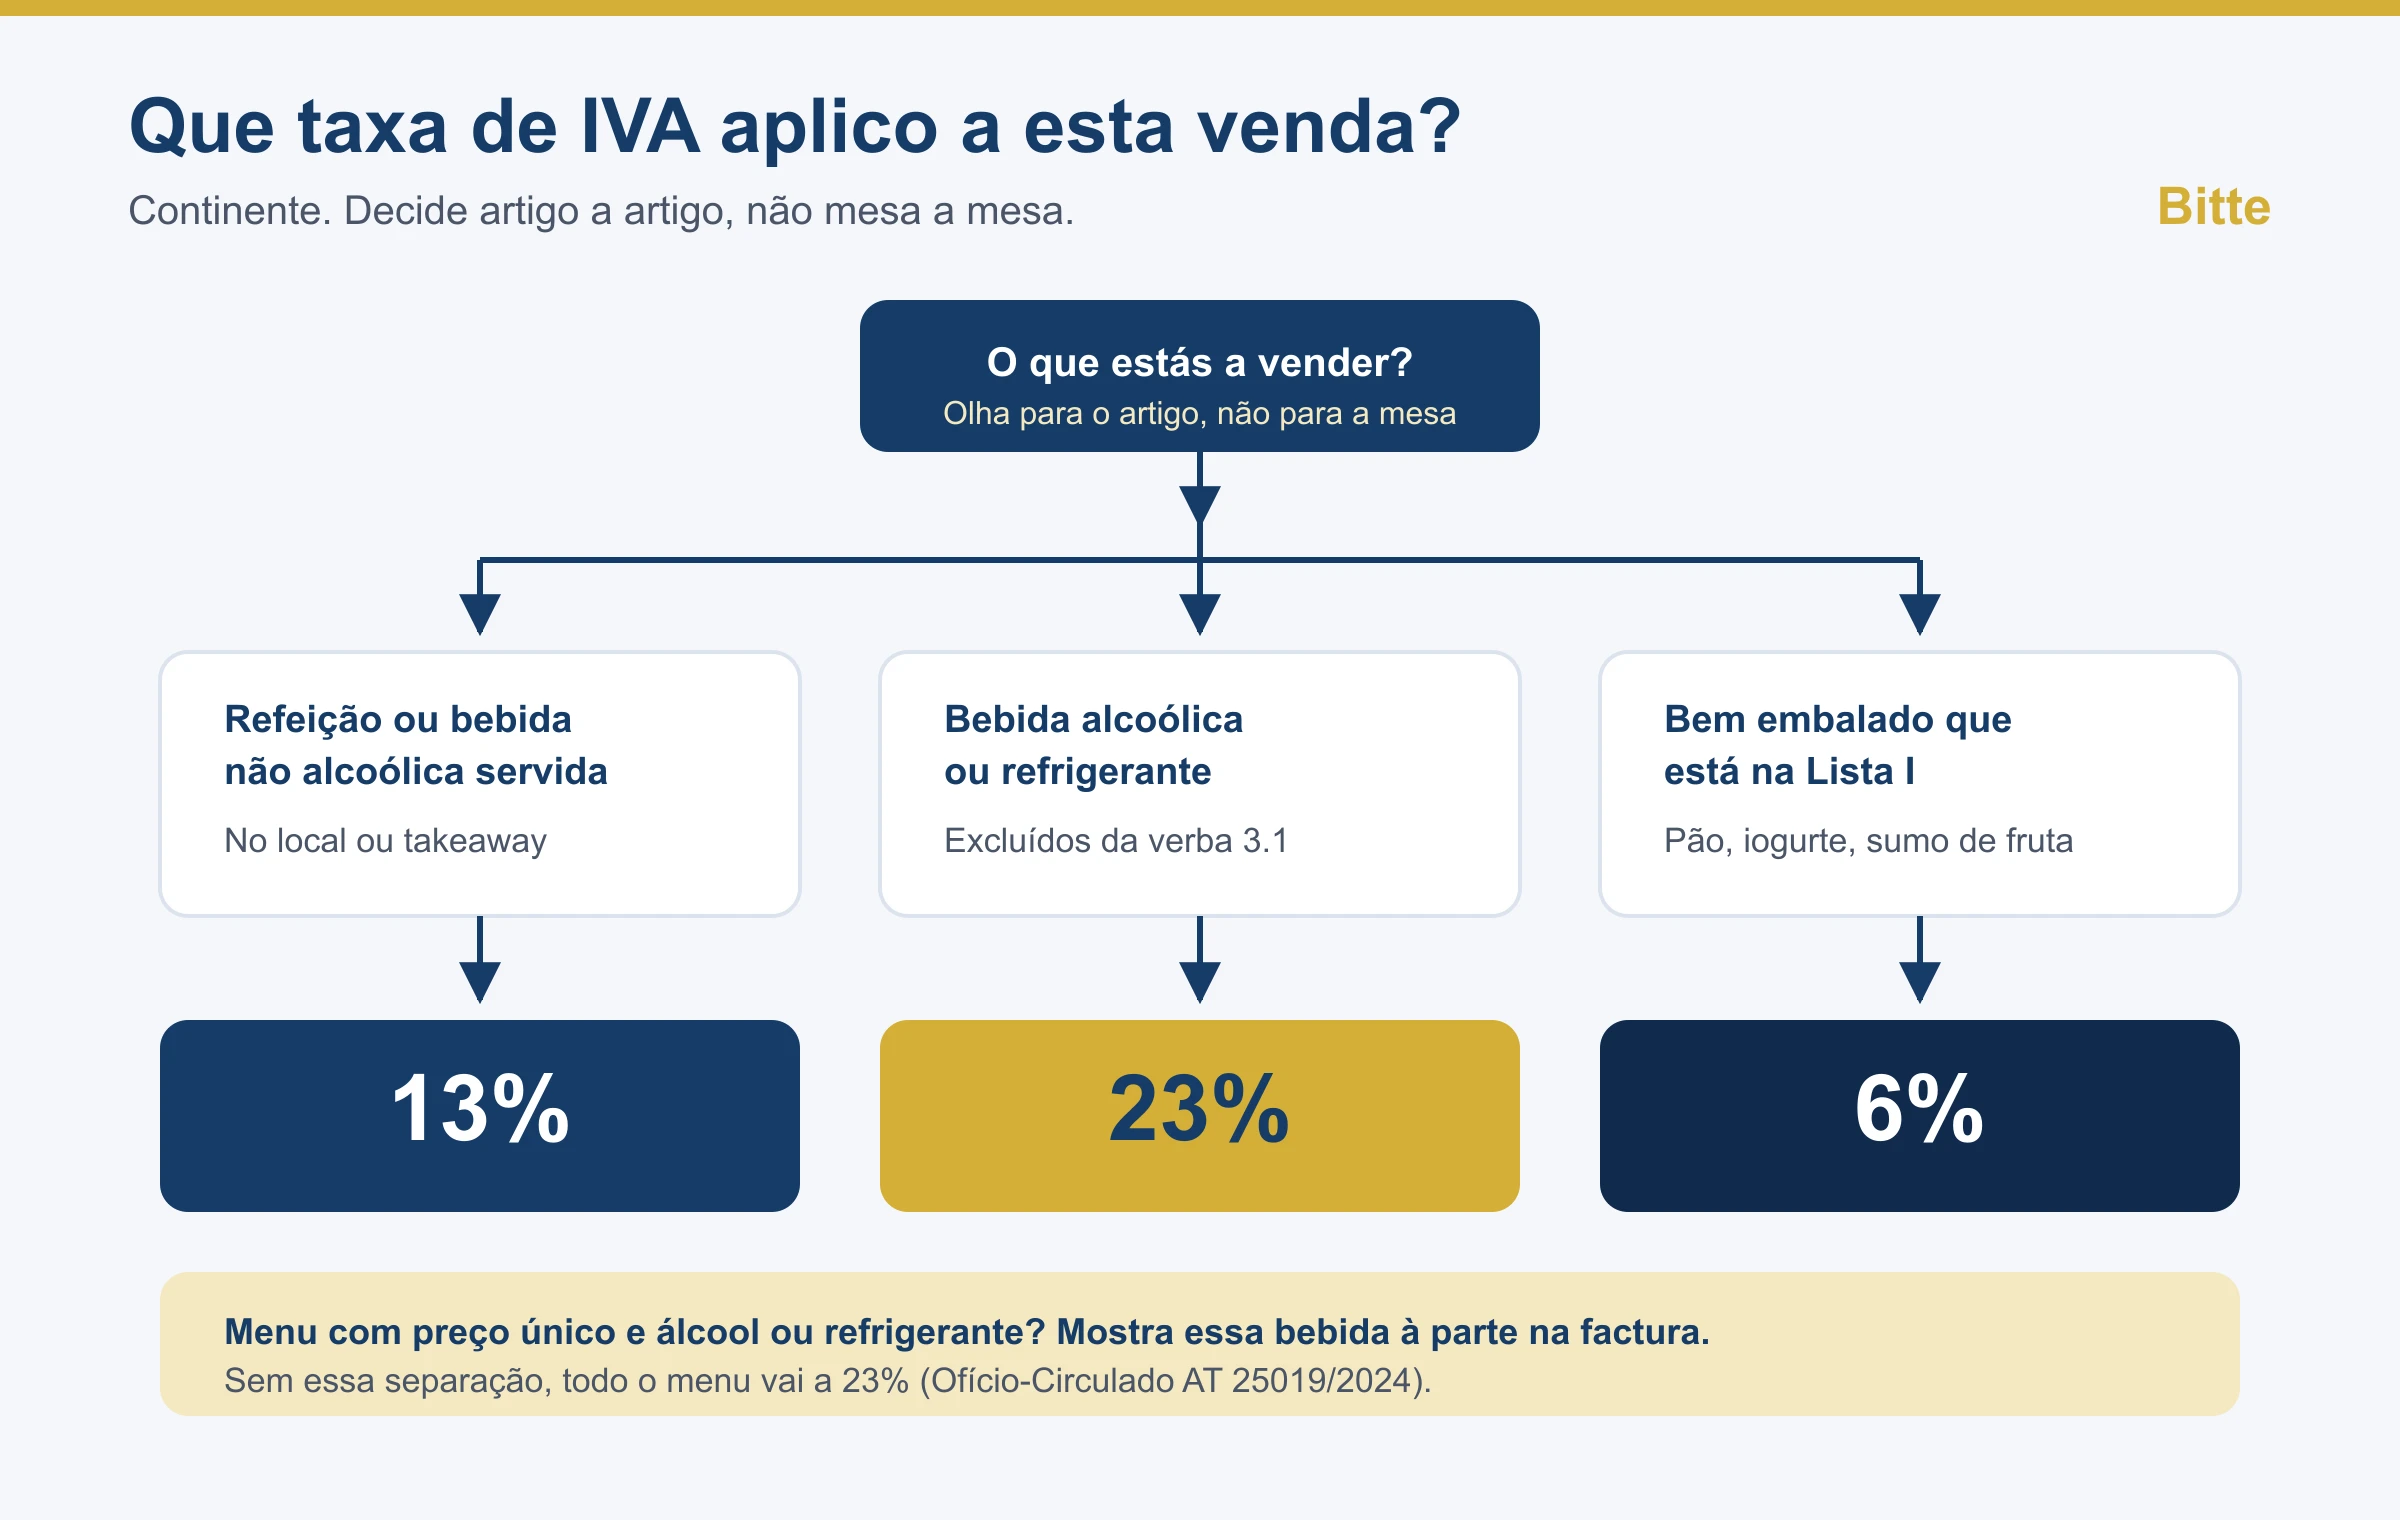
Que taxa aplico a esta venda?
A decisão é sempre por artigo, nunca por mesa nem por turno. Este é o caminho que sigo quando configuro uma carta de zero:
Menus de preço único: a armadilha caríssima
Prato do dia com bebida a 12,50 €. Se a bebida for uma cerveja, tens 13% e 23% dentro do mesmo preço. E agora?
Desde 2024, quem decide é a factura (Ofício-Circulado 25019/2024 da AT). Se a factura mostrar em separado o valor da cerveja e o do prato, o prato fica a 13% e a cerveja a 23%. Se mostrar só o preço único, a regra é dura: aplica-se 23% à totalidade do menu. Se a bebida for água, sumo ou café, não há nada a separar e o menu todo é 13%. No takeaway com preço global, quando os artigos têm taxas diferentes, aplica-se a mais elevada (artigo 18.º n.º 4 do CIVA).
Traduzido para o teu P&L: num menu de 12,50 € em que a cerveja vale 2 € na tua tabela de preços, facturar tudo a 23% em vez de separar custa-te cerca de 75 cêntimos de margem por menu vendido. Cem menus por semana e estás a falar de perto de 3.900 € por ano, só porque a factura não mostra a bebida à parte.
O caso dos sumos naturais: resolvido desde 2024
Um sumo de laranja feito ao balcão e servido à mesa: 13% ou 23%? Até ao fim de 2023, era 23%. A verba 3.1 excluía expressamente os sumos, os néctares e as águas gaseificadas, e o CAAD aplicou essa exclusão até a laranjas espremidas no momento (processo 496/2020-T).
O Orçamento do Estado para 2024 (Lei n.º 82/2023) encurtou a exclusão. Desde 1 de Janeiro de 2024, a verba 3.1 só deixa de fora "as bebidas alcoólicas e refrigerantes". Sumos, incluindo os naturais, néctares e água com ou sem gás, servidos à mesa, são 13%. Se o teu POS ainda os tem a 23%, estás a entregar imposto a mais.
O que continua a pedir cuidado é a fronteira do refrigerante. Para a AT, refrigerante é água com ingredientes dissolvidos, aromatizada ou gaseificada (Ofício-Circulado 25018/2024): ice tea, gasosas, tónicas e águas com sabor ficam a 23%. Se tens um artigo nessa fronteira, pede ao teu contabilista a posição escrita dele.
O que mudou em 2026
Nada nas verbas que te interessam. O Orçamento do Estado para 2026 não alterou a verba 3.1 nem a verba 1.8, e a taxa intermédia no Continente mantém-se nos 13%. Se leste em algum lado que o IVA da restauração desceu este ano, não desceu.
Há pressão política para descer, o custo estimado de uma redução da taxa para o sector anda na ordem dos mil milhões de euros por ano de receita fiscal, o que explica porque a discussão volta a cada Orçamento e nunca avança. Vale a pena acompanhar, mas planeia com 13%.
Configurar o IVA no POS sem drama
Isto não é um projecto de TI. É uma tarde bem passada e depois uma semana de serviços a confirmar que ninguém carrega no botão errado.
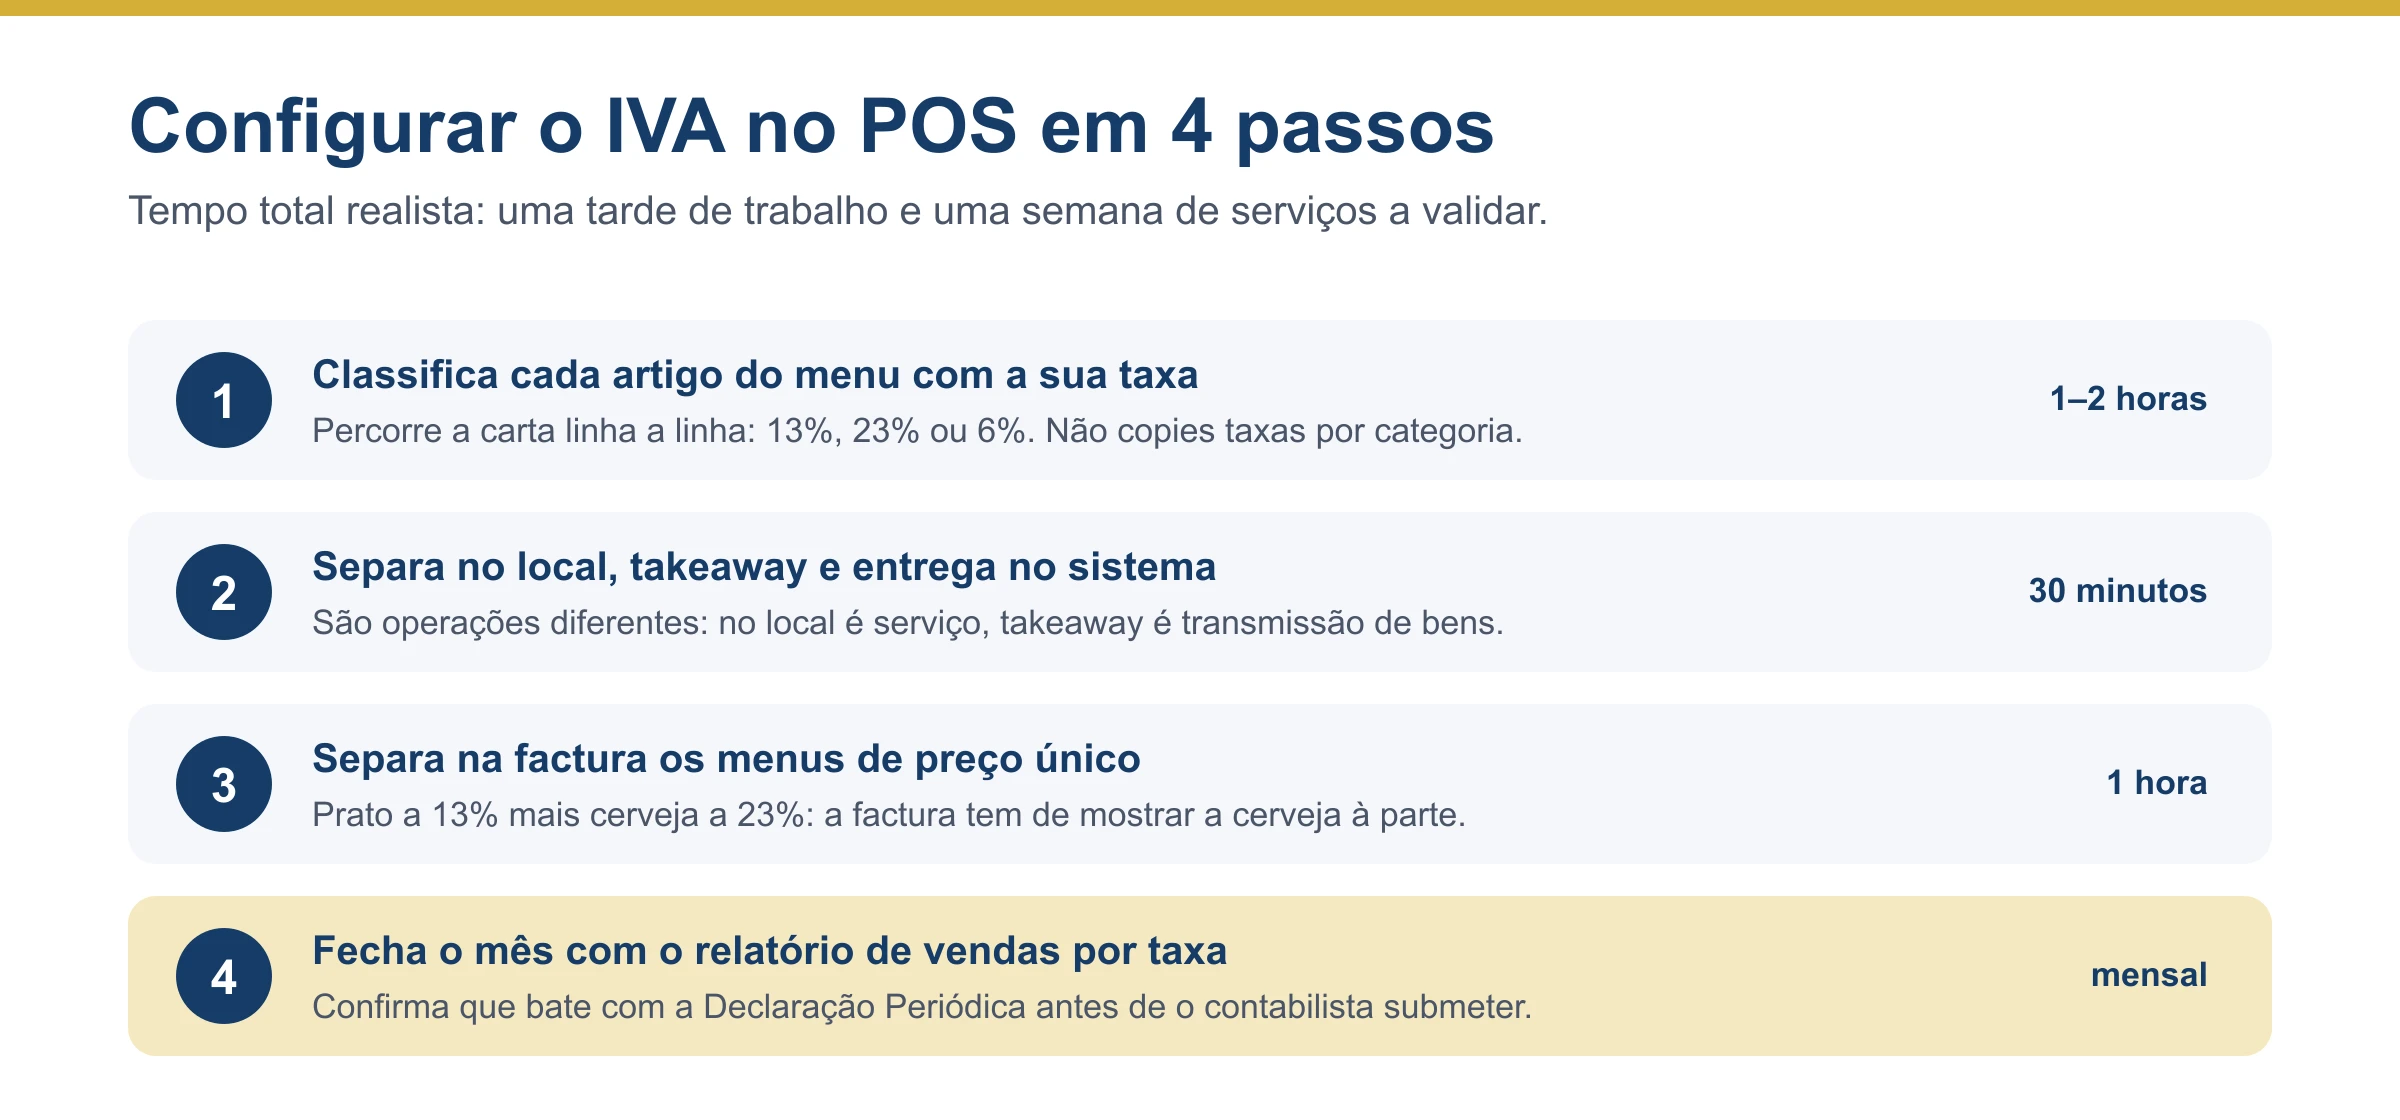
- Classifica cada artigo do menu com a sua taxa: linha a linha, 1 a 2 horas numa carta média. Resiste à tentação de aplicar taxas por categoria: "Bebidas" tem 13% e 23% lá dentro.
- Separa no local, takeaway e entrega no sistema: 30 minutos. Precisas de conseguir tirar um relatório de cada um; são operações juridicamente diferentes.
- Separa na factura os menus de preço único: 1 hora. Nos menus com bebida alcoólica ou refrigerante, garante que a factura mostra o valor dessa bebida à parte, por exemplo pela tua tabela de preços. Sem essa separação, o menu inteiro vai a 23%.
- Fecha o mês com o relatório de vendas por taxa: todos os meses, antes de o contabilista submeter a Declaração Periódica.
Três números para ver todos os meses
- % de vendas por taxa (13% / 23% / 6%). Muda muito de mês para mês sem razão operacional? Alguém está a registar mal.
- Split no local vs. takeaway. Se o teu takeaway representa 20% das vendas mas 0% dos registos de takeaway no POS, tens um problema à espera.
- Divergência entre o relatório do POS e a Declaração Periódica. O objectivo é zero. Qualquer diferença explica-se antes de submeter, não depois.
Prazos e coimas: os números exactos
As facturas comunicam-se à AT até ao dia 5 do mês seguinte ao da emissão (artigo 3.º do Decreto-Lei n.º 198/2012). Com a comunicação mensal, o teu split entre no local e takeaway fica visível para a AT mês a mês. A fiscalização deste tema deixou de depender de alguém aparecer à porta.
Se aplicares taxas erradas, o Regime Geral das Infracções Tributárias é concreto:
| Infracção | Base legal | Coima |
|---|---|---|
| Falta de entrega de imposto (taxa a menos) | art. 114.º RGIT | Do valor do imposto em falta até ao dobro |
| Inexactidões ou omissões nas declarações | art. 119.º RGIT | 375 € a 22.500 € |
| Falta de emissão ou de entrega de factura | art. 123.º RGIT | 150 € a 3.750 € |
Nota o artigo 114.º: a coima não é uma taxa fixa, escala com o imposto que faltou. Três anos a cobrar 6% em vez de 13% num restaurante com 300 mil euros de facturação anual é uma correcção que se conta em dezenas de milhares de euros, mais coima, mais juros.
Para dimensionar o problema
Segundo dados do INE divulgados pela AHRESP, o alojamento e restauração em Portugal contava com cerca de 74.500 empresas e 324.000 trabalhadores em 2024, com a restauração e similares a representar aproximadamente 228.600 postos de trabalho no primeiro trimestre de 2025. São dezenas de milhares de cartas configuradas por pessoas que não são fiscalistas, daí a persistência do mito dos 6%.
Perguntas frequentes
Qual é a taxa de IVA de uma refeição servida no restaurante?
13% no Continente (9% nos Açores, 12% na Madeira), pela verba 3.1 da Lista II do CIVA. Não é 6%.
O takeaway e o delivery são a 23%?
Não. Refeições prontas a consumir vendidas em takeaway ou entregues ao domicílio são a 13%, pela verba 1.8 da Lista II, desde 2016.
E o vinho e a cerveja que sirvo à mesa?
23%. As bebidas alcoólicas estão expressamente excluídas da verba 3.1, por isso caem na taxa normal.
Quando é que aplico realmente 6% no restaurante?
Quando vendes um bem que está na Lista I sem prestação de serviço associada: pão, iogurtes, sumos e néctares de frutos. Assim que integras esse bem numa refeição servida, a taxa passa a ser a do serviço.
Como facturo um menu com prato e bebida a um preço único?
Se a bebida for alcoólica ou um refrigerante, a factura tem de mostrar em separado o valor dessa bebida e o do resto do menu: o resto fica a 13% e a bebida a 23%. Se mostrar só o preço único, aplica-se 23% a todo o menu (Ofício-Circulado 25019/2024). Se a bebida for água, sumo ou café, o menu todo é 13%.
O café na esplanada é 6% ou 13%?
13%. É serviço de alimentação e bebidas, independentemente de ser servido dentro ou na esplanada.
O IVA da restauração muda em 2026?
Não. O Orçamento do Estado para 2026 manteve a verba 3.1 e a verba 1.8, e a taxa intermédia continua nos 13% no Continente.
Fontes oficiais
- Código do IVA e Listas I e II: texto oficial no Portal das Finanças.
- Ofícios-Circulados da AT: incluindo o n.º 30181/2016 sobre restauração e os n.º 25018/2024 e 25019/2024 sobre a verba 3.1 em vigor.
- Decisões arbitrais do CAAD: processo 496/2020-T, sobre a regra anterior a 2024.
- AHRESP: dados do sector e notas informativas fiscais.
Este artigo é informação de enquadramento, não parecer fiscal. Antes de mexeres nas taxas do teu POS, valida a configuração com o teu contabilista.
Lê também no blog Bitte
- Calendário fiscal para restauração 2026
- QR code nas faturas de restaurante
- Guia de software para restaurante
- Checklist para abrir um restaurante
Próximo passo
Um menu digital bem estruturado facilita esta vida: cada artigo tem a sua taxa, o takeaway está separado do serviço à mesa e o fecho do mês deixa de ser arqueologia. Baixa o ebook gratuito "Lucrar com o Menu Digital" ou marca uma demo de 15 minutos, mostramos-te como funciona ao vivo, sem compromisso.
Torna a Bitte uma fonte preferida
Vê mais artigos da Bitte na Pesquisa Google. Um clique, sem sair da página.
Pronto para digitalizar o teu menu?
Junta-te a centenas de restaurantes que já reduziram o uso de papel e aumentaram as vendas com a Bitte. Trinta minutos para teres o menu no QR. Sem cartão, sem fidelização.